Serviços financeiros dentro da sua operação

Sua empresa já movimenta o dinheiro dos seus clientes. Agora ela pode ganhar com isso.

Estruturamos a oferta de financiamento, seguro, antecipação e pagamentos dentro da sua operação, com instituições autorizadas pelo Banco Central. Sem virar banco, sem usar caixa próprio e sem assumir risco de crédito.

Para indústrias, distribuidoras, transportadoras, agronegócio e construtoras com faturamento a partir de R$ 5 milhões por mês.

Modelos previstos na regulação do Banco Central
Serviços prestados por instituições autorizadas
Independência: não recebemos comissão de bancos ou parceiros

Todo mês, parte do dinheiro que passa pela sua empresa fica com outra pessoa.

Quando o seu cliente financia a compra no banco dele, a comissão fica com o banco. Quando contrata o seguro em outro lugar, o ganho vai para a corretora. Quando seus fornecedores antecipam recebíveis, quem ganha é a financeira. A venda é sua. A receita financeira, não.

Financiamento da venda

Instituições financeiras pagam comissão a quem origina a operação. Hoje, essa comissão pode estar indo para terceiros.

Seguro do bem vendido

O seguro oferecido na hora da compra gera repasse a quem o distribui.

Pagamentos e repasses

Pagar e receber em volume gera tarifas, prazos e custos que podem ser reorganizados.

Receita que pode estar saindo da sua empresa: entre R$ 120.000 e R$ 360.000 por ano.

Cálculo ilustrativo, considerando comissões de originação de 1% a 3%. O potencial real depende do parceiro, do produto e do perfil dos seus clientes, e só é confirmado no Diagnóstico.

Ver se minha empresa é elegível

O que é bancarização empresarial

É a oferta de serviços financeiros dentro da jornada de uma empresa que não é banco, no momento em que o cliente precisa deles. Quem financia um equipamento no site do fabricante ou parcela uma compra na loja já usou esse modelo, muitas vezes sem perceber. No mercado, o movimento é conhecido como embedded finance, ou finanças embarcadas.

Sua empresa

Tem o cliente, a marca e o momento da venda. Oferece o serviço e recebe parte da receita.

Plataforma de integração

Conecta sua operação ao sistema financeiro, com segurança e rastreabilidade.

Instituição autorizada

Banco, financeira, seguradora ou instituição de pagamento. Presta o serviço, assume o risco e responde ao Banco Central.

Sua empresa oferece. A instituição autorizada presta. Por isso não é preciso virar banco.

Por que esse tema chegou agora às empresas

A regra ficou clara

Em novembro de 2025, o Banco Central e o Conselho Monetário Nacional publicaram a Resolução Conjunta nº 16, que disciplinou a oferta de serviços financeiros por empresas parceiras de instituições autorizadas. Contratos já existentes têm até 31 de dezembro de 2026 para se adaptar.

Abrir uma fintech ficou mais difícil

Desde 2025, instituições de pagamento precisam de autorização antes de começar a operar, e o capital mínimo exigido subiu de R$ 1 milhão para R$ 9,2 milhões, com transição até 2028. Para a maioria das empresas, o caminho mais racional passou a ser a parceria com quem já é autorizado.

Crédito caro abre espaço

Com juros elevados, clientes procuram formas de comprar a prazo e empresas procuram receitas que não dependam de vender mais. Oferecer crédito e seguro no momento da compra atende às duas pontas.

O prazo de 31 de dezembro de 2026, em linguagem simples

O que a regra mudaDefine como uma empresa pode oferecer crédito, seguro ou pagamentos aos seus clientes em parceria com uma instituição autorizada, e o que cada parte deve fazer.

Quem é afetadoEmpresas que já oferecem esses serviços com parceiros e empresas que pretendem começar.

O que fazer antes do prazoRevisar os contratos e a forma de oferta junto ao parceiro autorizado, para que a operação esteja adequada até a data.

Em 2022, a Deloitte estimou que varejo, bens de consumo e serviços poderiam gerar até R$ 24 bilhões em receita adicional com finanças embarcadas no Brasil até 2026.

Deloitte, Embedded Finance, 2022

O que sua empresa pode oferecer

Cada produto passa por análise própria. Nem toda empresa precisa de todos.

Financiamento na venda

Seu cliente financia a compra sem sair da sua loja, do seu site ou da conversa com o seu vendedor. A instituição parceira aprova o crédito e assume o risco.

Como sua empresa ganha:Comissão por operação originada e mais vendas fechadas.

Seguro na venda

Seguro do bem, da carga, da obra ou do contrato, oferecido no momento da compra por meio de corretora habilitada pela SUSEP.

Como sua empresa ganha:Participação no prêmio, conforme o contrato com a corretora.

Antecipação para a sua cadeia

Fornecedores, parceiros ou prestadores recebem antes, com recursos de uma instituição parceira, sem usar o caixa da sua empresa.

Como sua empresa ganha:Cadeia mais fiel, melhores condições comerciais e, conforme o modelo, participação na receita.

Pagamentos, cobrança e repasses

Pix, boleto, cartão, cobrança recorrente e divisão automática de valores entre sua empresa e seus parceiros.

Como sua empresa ganha:Menos custo operacional, conciliação mais simples e, em alguns modelos, receita sobre tarifas.

Como isso funciona na prática

Exemplos ilustrativos, para mostrar a lógica do modelo. Não representam clientes nem resultados reais.

Fabricante de implementos e máquinas

O comprador financia o equipamento e contrata o seguro no momento do pedido, com parceiros que conhecem o setor. O fabricante vende com mais facilidade e recebe comissão sobre cada financiamento e cada seguro.

Transportadora

Motoristas agregados recebem o frete antecipado por uma instituição parceira. A transportadora mantém o prazo com o embarcador, fideliza os agregados e não usa caixa próprio.

Distribuidora e atacado

Lojistas compram a prazo com crédito concedido por uma instituição parceira, que analisa o risco. A distribuidora reduz a inadimplência e deixa de financiar o cliente com o próprio caixa.

Agronegócio

O produtor compra insumos ou equipamentos e paga na safra, com crédito estruturado por parceiros do setor.

Construtora e incorporadora

O comprador tem acesso a financiamento e seguros dentro da jornada de compra, e a empresa acompanha os pagamentos com mais previsibilidade.

Casos de quem já implantou

Casos reais, com dados anonimizados. Resultados variam conforme cada operação e não são garantidos.

Logística

As contas salário dos funcionários ficavam em bancos tradicionais e custavam cerca de R$ 15 mil por mês. Com contas salário próprias via BaaS (estrutura bancária oferecida por instituição autorizada), o custo caiu cerca de 50%.

Implementos rodoviários

A empresa recebia em 24 ou 36 parcelas. Com financiamento estruturado dos produtos, passou a receber em 30 dias. O seguro incluído na venda gera comissão a cada transação.

Setor automotivo

Uma linha de crédito para toda a base de clientes. A carteira voltou a comprar peças e serviços dentro da empresa.

Varejo

Crédito próprio com a marca da empresa e parcelas mais flexíveis para os clientes. As vendas aumentaram.

Benefícios a funcionários

Estrutura própria via BaaS, com seguro, empréstimo consignado e benefícios para os funcionários. A empresa passou a ter nova receita financeira.

O que guia o nosso trabalho

Sem caixa próprio

Só recomendamos produtos que geram receita nova sem que sua empresa empreste o próprio dinheiro.

Sem risco de crédito

Quem aprova e assume o risco do crédito é a instituição autorizada, não a sua empresa.

Independência

Não recebemos comissão, bônus ou qualquer valor de bancos, financeiras, seguradoras ou plataformas. Somos remunerados apenas pela sua empresa.

Decisão por etapas

Cada fase termina com uma recomendação clara. Sua empresa decide se segue.

Resposta honesta

Se a sua empresa ainda não tiver base para oferecer serviços financeiros, vamos dizer isso com clareza.

Como trabalhamos

  1. 1. Diagnóstico

    Analisamos sua base de clientes, seus fluxos financeiros e sua operação para identificar quais produtos fazem sentido, com quais parceiros e com qual potencial de receita.

    Entrega: Relatório com produtos recomendados, estimativa de receita e roteiro de implantação.

    Cerca de 30 dias.

  2. 2. Estruturação

    Selecionamos e negociamos com os parceiros, desenhamos a jornada do cliente, organizamos processos, controles, proteção de dados e prevenção à lavagem de dinheiro, e acompanhamos o início da operação.

    De 3 a 6 meses, conforme os produtos.

  3. 3. Acompanhamento

    Acompanhamos os indicadores, ajustamos o que for necessário e avaliamos novos produtos e parceiros.

Antes de tudo

Uma conversa inicial e o teste de elegibilidade mostram se faz sentido avançar. O investimento é apresentado em proposta depois dessa conversa, com parte da remuneração vinculada à receita gerada.

Questões jurídicas

Quando o projeto exigir serviços jurídicos, como a elaboração de contratos e pareceres, eles são contratados pela sua empresa diretamente com escritório de advocacia.

Quem conduz

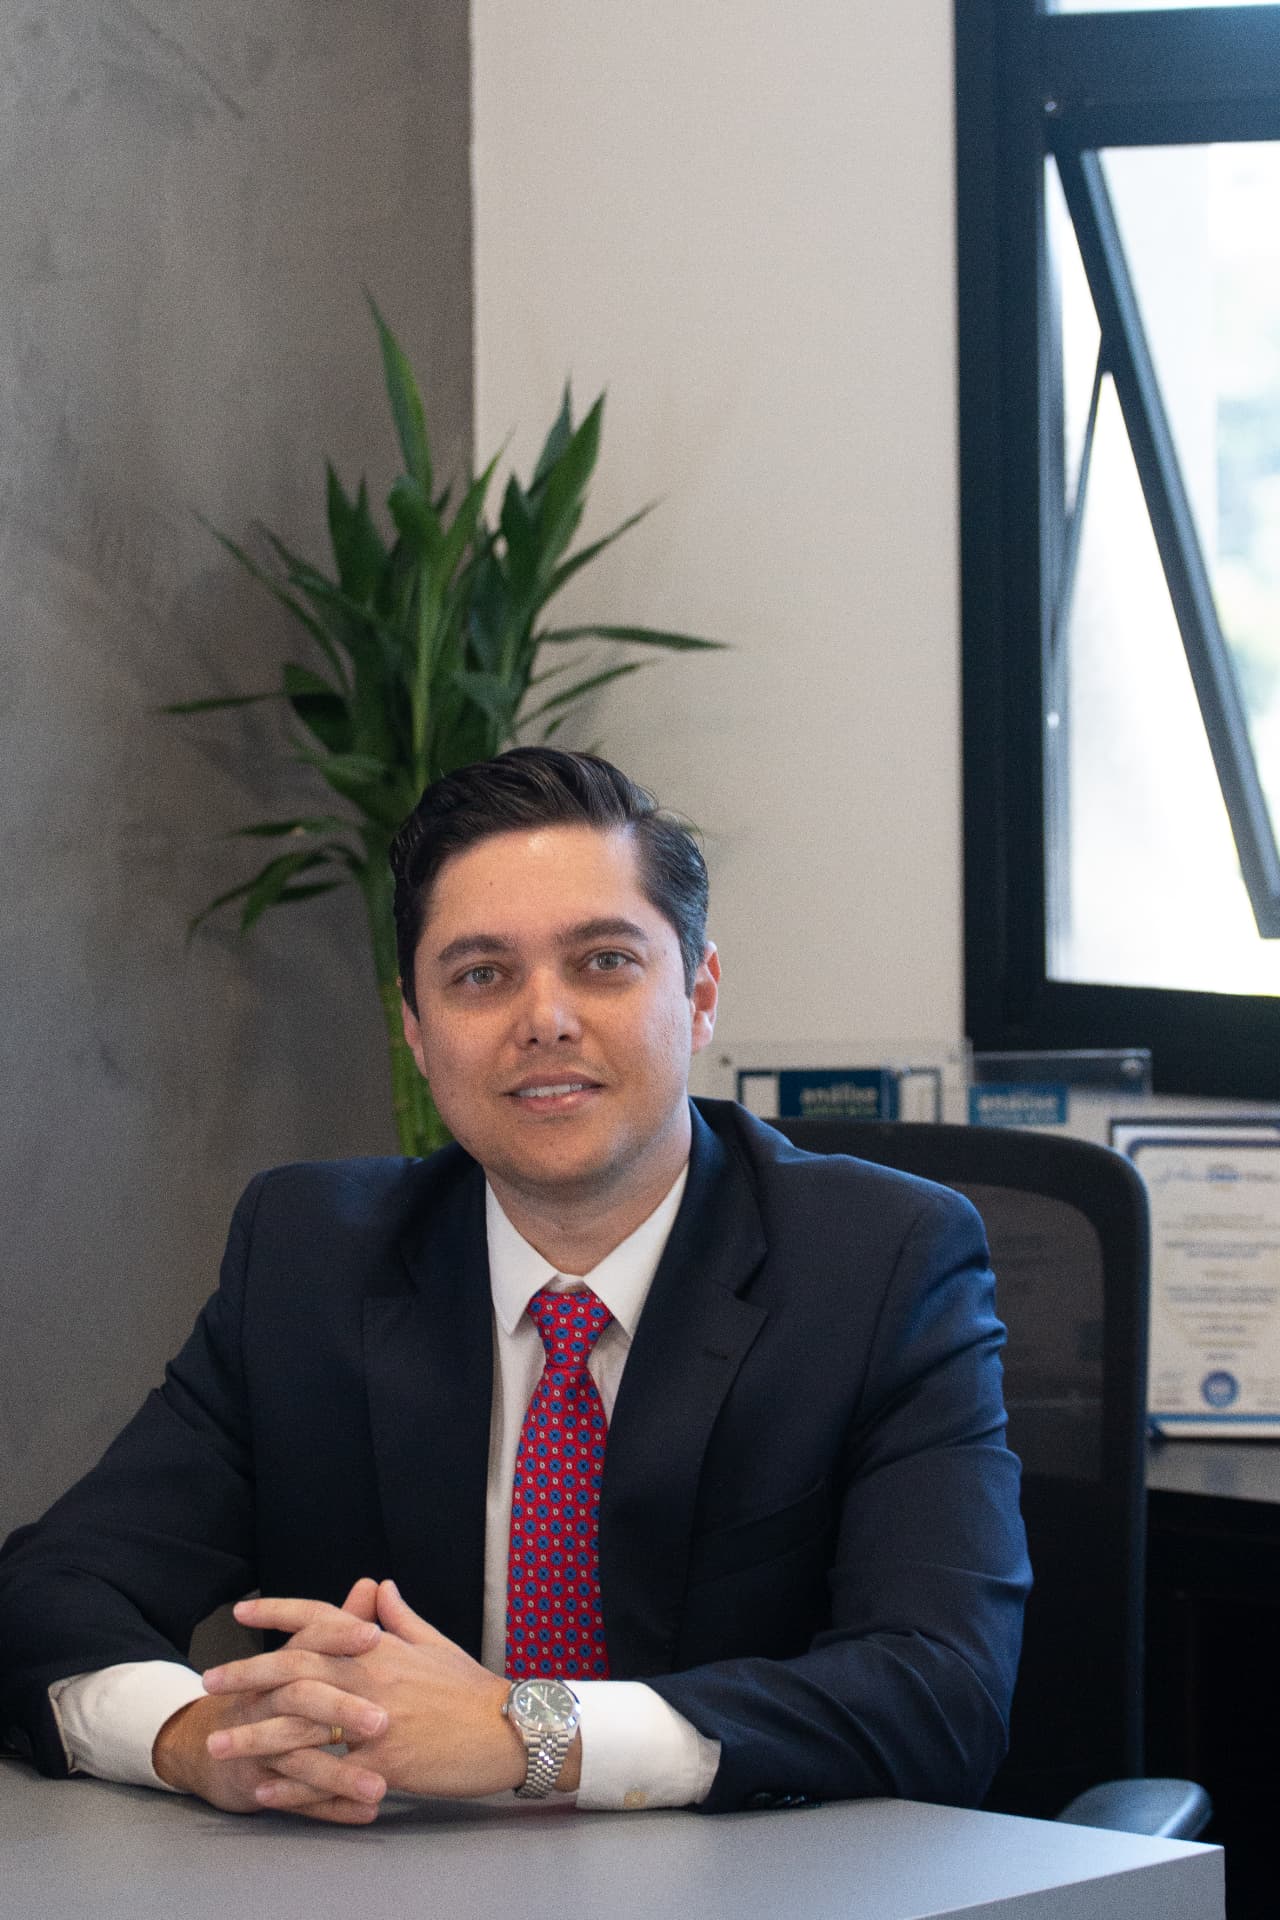
Bruno Fioravante

Bruno Fioravante

Responsável pelo projeto

Há mais de 15 anos, Bruno Fioravante constrói sua carreira na intersecção entre o Direito e os Negócios, um campo onde a precisão técnica encontra a visão estratégica. É advogado e sócio fundador do Pigão e Fioravante Sociedade de Advogados (PFSA), desenvolveu uma atuação consultiva e contenciosa voltada para empresas brasileiras e internacionais que precisam de mais do que um advogado, precisam de um parceiro que entenda de negócio e é também empresário. Conhece muito bem o mercado financeiro e regulado, atua para grandes empresas transformando-as em fintechs ou em bancos regulados via Banco Central.

Com pós-graduações em Direito Processual Civil pela PUC-SP e em Direito Empresarial pela EPM-SP, além de formação em Startups pela FGV, Bruno especializou-se em contratos empresariais e de tecnologia, proteção de dados (LGPD), compliance e governança, com foco especial em empresas de reguladas como fintechs, empresas inovação, tecnologia e startups. Sua atuação na OAB/SP, como membro efetivo das Comissões de Direito Digital e Compliance, de Proteção de Dados e de Tecnologia e Inovação, reflete um compromisso genuíno com o futuro.

Por fim, responde por todo o projeto, do diagnóstico inicial à estruturação e ao acompanhamento da operação.
Perguntas frequentes

Não. Sua empresa oferece o serviço, e quem o presta é uma instituição autorizada pelo Banco Central, que assume o risco e as obrigações regulatórias.

Descubra em 3 minutos se sua empresa tem base para oferecer serviços financeiros.